אפשר לממן מערכת סולארית ביתית באמצעות הון עצמי, הלוואה, שילוב ביניהם או פריסת תשלומים, בהתאם לאפשרויות המוצעות לכם. כדי לבחור דרך תשלום מתאימה, צריך לבדוק כמה כסף תשלמו בתחילת הדרך, מה יהיה ההחזר החודשי ומה העלות הכוללת עד לסיום התשלומים. לצד אלה, יש לבחון את ייצור החשמל הצפוי ואת הוצאות התחזוקה. לפני שמתחייבים למימון של מערכת סולארית ביתית, כדאי לקבל הצעת הקמה מפורטת ולוודא שההחזר מתאים לתקציב המשפחה גם בתקופות שבהן המערכת מייצרת פחות חשמל.
אילו אפשרויות קיימות למימון מערכת סולארית ביתית?
אפשר לשלם על המערכת מהון עצמי, לממן חלק מהעלות באמצעות הלוואה או לבדוק מימון של מלוא הסכום. אפשרות נוספת היא פריסת תשלומים שמוצעת במסגרת העסקה. לכל דרך תשלום יש השפעה אחרת על הכסף שנדרש בתחילת הפרויקט, על ההוצאה החודשית ועל המחיר הכולל שתשלמו.
אין מסלול אחד שמתאים לכל בעל בית. הבחירה תלויה בכסף הזמין, בהתחייבויות הקיימות ובתנאי ההצעה שתקבלו. הטבלה הבאה מרכזת את ההבדלים העיקריים:
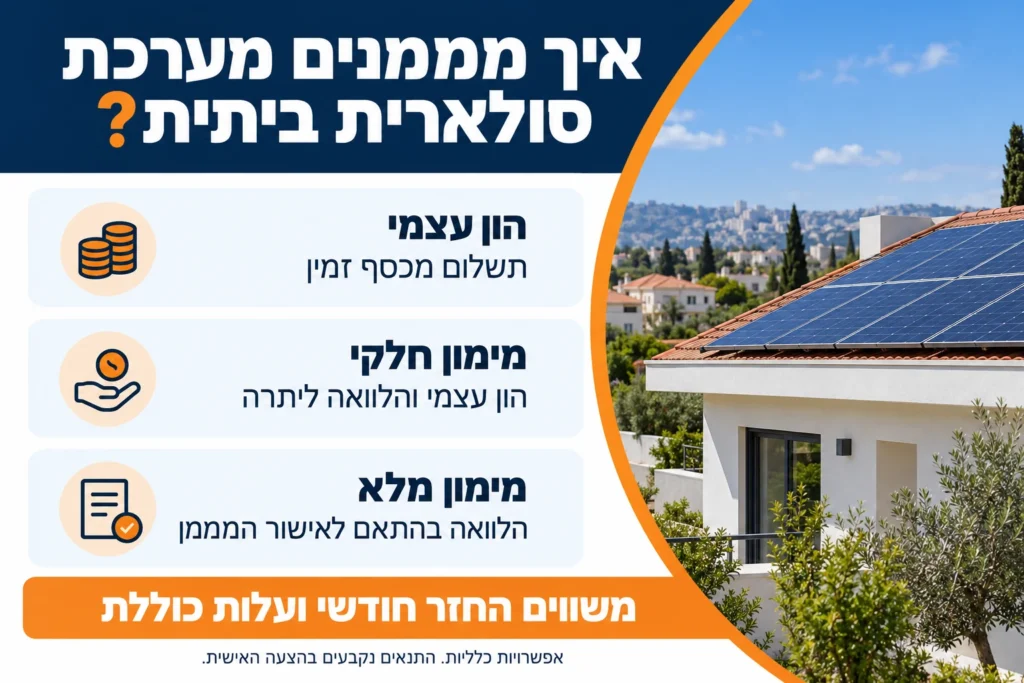
אפשרויות כלליות לתשלום על מערכת סולארית. תנאי המימון נקבעים בהצעה האישית.
| דרך התשלום | איך היא פועלת? | מה כדאי לבדוק? |
|---|---|---|
| הון עצמי | תשלום מכסף זמין, ללא הלוואה | כמה כסף יישאר להוצאות המשפחה ולהוצאות בלתי צפויות |
| מימון חלקי | תשלום חלק מהעלות מהון עצמי והלוואה עבור היתרה | גובה ההלוואה וההחזר ביחס לתקציב החודשי |
| מימון מלא | הלוואה עבור מלוא עלות הפרויקט שאושרה למימון | אילו הוצאות נכללות, האם יש הוצאות נלוות שאינן מכוסות, מה העלות הכוללת והאם נדרשות בטוחות |
| פריסת תשלומים | חלוקת מחיר העסקה לתשלומים לפי ההסדר המוצע | האם זו עסקת תשלומים או הלוואה, והאם יש ריבית או עלויות נוספות |
אישור הלוואה ותנאיה נקבעים על ידי הגוף המממן לאחר בדיקתו. האפשרות להתקין מערכת על הגג אינה מבטיחה אישור אשראי.
האם כדאי לשלם מהון עצמי או לקחת הלוואה?
תשלום מהון עצמי חוסך את הריבית והעמלות הכרוכות בהלוואה. לאחר התשלום אין החזר חודשי למלווה, וההכנסה או החיסכון מהמערכת יכולים לשמש את משק הבית, לאחר הוצאות התפעול. עם זאת, צריך לבחון כמה כסף יישאר זמין לצרכים אחרים לאחר רכישת המערכת.
הלוואה מאפשרת לשמור חלק מהכסף הזמין, אך יוצרת התחייבות שצריך לשלם לאורך התקופה שנקבעה. גם שילוב של הון עצמי והלוואה הוא אפשרות לבדיקה. למשל, אפשר לשלם חלק מעלות המערכת בתחילת הפרויקט ולממן את היתרה. כך ניתן לבחון כמה הון רוצים להשאיר זמין ומהו ההחזר החודשי שאפשר לשאת.
מה צריך לכלול בסכום המימון?
סכום המימון צריך להתבסס על הצעת הקמה ברורה. בדקו אם המחיר כולל מע״מ, ציוד, התקנה, עבודות חשמל, קונסטרוקציה, הובלה והרמה, וכן בדיקות ותשלומים הקשורים לחיבור, לפי היקף ההצעה. אם נדרשים תיקוני גג או עבודות שאינן כלולות, צריך להביא גם אותם בחשבון. לפני שמחליטים כמה כסף לבקש, כדאי להבין כמה עולה מערכת סולארית בבית שלכם ומה עשוי להשתנות לאחר בדיקת הגג. הלוואה שחושבה לפי הצעה חלקית עלולה להשאיר הוצאות שתצטרכו לממן בנפרד. מנגד, אין צורך להגדיל את ההלוואה בלי להבין למה הכסף נדרש.
אילו תנאים צריך להשוות בהצעת הלוואה?
ההחזר החודשי הוא נתון מרכזי, אבל הוא אינו מציג את כל עלות המימון. שתי הלוואות באותו סכום יכולות לכלול תקופות החזר שונות, ריבית שונה ועמלות שונות. בקשו הצעה כתובה ולוח סילוקין שמציג את התשלומים המתוכננים ואת יתרת החוב לאורך התקופה.
| נתון לבדיקה | מה צריך לברר? |
|---|---|
| סכום ההלוואה | כמה כסף תקבלו בפועל ואילו הוצאות הוא מכסה |
| תקופת ההחזר | כמה תשלומים נדרשים ועד מתי נמשכת ההתחייבות |
| סוג הריבית | האם הריבית קבועה או משתנה ומה עשוי לשנות אותה |
| הצמדה | האם הקרן או התשלומים צמודים למדד או לבסיס אחר |
| עמלות ועלויות נוספות | אילו תשלומים נדרשים מעבר לקרן ולריבית |
| מועד התשלום הראשון | האם ההחזר מתחיל לפני שהמערכת פועלת |
| בטוחות וביטוח | האם נדרשים שעבוד, ערבות או ביטוח כתנאי למימון |
| פירעון מוקדם | האם אפשר להחזיר את ההלוואה לפני הזמן ומה העלות |
| סך התשלומים | כמה צפוי להיות משולם לפי תנאי ההצעה והנחות החישוב |
כדאי לבקש הסבר גם על הריבית הנומינלית וגם על הריבית האפקטיבית. הריבית האפקטיבית מביאה בחשבון את השפעת צבירת הריבית במהלך השנה, ולכן עשויה להיות שונה מהריבית הנומינלית המוצגת. נוסף על כך, בדקו בנפרד את העמלות וההצמדה כדי להבין את העלות הכוללת.
איך תקופת ההלוואה משפיעה על ההחזר החודשי?
כאשר סכום ההלוואה והריבית זהים, פריסה לתקופה ארוכה יותר מקטינה את ההחזר החודשי, אך מגדילה את סך הריבית לאורך חיי ההלוואה. לכן כדאי להשוות בין כמה תקופות ולבדוק את שתי התוצאות: כמה משלמים בכל חודש וכמה משלמים בסך הכול.
לדוגמה חישובית בלבד, הלוואה של 80,000 ₪ לחמש שנים, בריבית שנתית נומינלית קבועה של 7%, ללא הצמדה ועמלות ובהחזר חודשי בשיטת שפיצר, תיראה כך:
| נתון | סכום |
|---|---|
| סכום ההלוואה | 80,000 ₪ |
| מספר תשלומים | 60 |
| החזר חודשי | כ־1,584 ₪ |
| סך התשלומים | כ־95,046 ₪ |
| סך הריבית לאורך התקופה | כ־15,046 ₪ |
הסכומים להמחשה בלבד ואינם הצעת מימון. לפני הבחירה, בקשו לראות כיצד משתנים ההחזר החודשי והעלות הכוללת בתקופות אחרות, לפי התנאים שהוצעו לכם בפועל.
האם ההכנסה מהמערכת יכולה לכסות את ההלוואה?
כדי לבדוק זאת, צריך להשוות את ההחזרים לתחזית פרטנית של המערכת. תחילה בודקים את ייצור החשמל הצפוי, ובהמשך את ההכנסה והחיסכון בהתאם למסלול ההתחשבנות המתוכנן. מהתועלת הצפויה יש להפחית הוצאות תפעול רלוונטיות, ולאחר מכן לבדוק מה נשאר מול מלוא החזר ההלוואה, כולל הקרן והריבית.
גם אם החישוב השנתי נראה מתאים, התזרים החודשי עשוי להיות שונה. החיסכון בחשבון החשמל אינו הפקדה לחשבון הבנק, והתקבולים ממכירת חשמל לא בהכרח מתקבלים במועד תשלום ההלוואה. נוסף על כך, הייצור משתנה בין עונות השנה. בדיקת כדאיות מערכת סולארית צריכה להתייחס גם לתוצאה השנתית וגם ליכולת לעמוד בתשלומים לאורך הדרך.
אילו הוצאות נוספות צריך לכלול בחישוב?
לצד החזר ההלוואה, בדקו את הוצאות התחזוקה והשירות של המערכת. ניקוי לפי הצורך, ביטוח, שירותי ניטור וטיפול בתקלות עשויים להיות כלולים בהסכם או לחייב תשלום נפרד. יש לבדוק גם אילו הוצאות אינן מכוסות באחריות, למשל עבודה או ציוד הרמה, בהתאם לתנאים שניתנו.
בחישוב לטווח ארוך כדאי להשאיר מקום גם להוצאות עתידיות על רכיבים ועל עבודות בגג. אין צורך להניח שכל הוצאה תתרחש מיד, אבל כדאי להבין שההכנסה מהמערכת אינה בהכרח כולה כסף פנוי. הצעה מפורטת ותנאי שירות ברורים יעזרו לבנות חישוב מציאותי יותר.
האם אפשר לדחות את התשלומים עד להפעלת המערכת?
אפשרות כזו תלויה בתנאי המימון שהוצעו לכם. אין להניח שההלוואה מתחילה להיפרע רק לאחר חיבור המערכת לרשת. בקשו לבדוק מהו מועד התשלום הראשון ומה קורה אם ההתקנה או ההפעלה מתעכבות.
אם מוצעת תקופת דחייה, המכונה לעיתים גרייס, בררו מה בדיוק נדחה. ייתכן שמשלמים ריבית בלבד בתקופה מסוימת, וייתכן שגם התשלום הזה נדחה ונוסף לחוב, בהתאם להסכם. דחיית תשלומים אינה בהכרח תקופה ללא עלות. בקשו לראות איך היא משפיעה על יתרת ההלוואה, על התשלומים בהמשך ועל הסכום הכולל.
מה כדאי לבדוק לפני שמתחייבים למימון?
בדקו את יכולת התשלום גם בתרחיש שבו המערכת מייצרת פחות מהתחזית, החיבור מתעכב או נדרשת הוצאה נוספת. בהלוואה בריבית משתנה צריך לבחון גם אפשרות של עלייה בהחזר. המטרה היא להבין אם ההתחייבות מתאימה לתקציב המשפחה גם כשהתוצאה פחות נוחה מהצפוי.
לפני חתימה על הזמנת המערכת ועל מסמכי המימון, בררו מה הקשר בין שתי ההתקשרויות. האם נדרשת מקדמה לפני אישור האשראי? האם תחילת העבודה מותנית באישור? ומה קורה אם הבקשה אינה מאושרת? תנאי ההזמנה והמימון צריכים להיות ברורים לפני שמעבירים תשלום או מתחייבים לביצוע.
מה ההבדל בין מימון מערכת לבין השכרת הגג?
ברכישת מערכת באמצעות הלוואה, בעל הבית רוכש את המערכת ומחזיר את הכסף למלווה, בהתאם להסכם ולבטוחות שנקבעו. בעסקת השכרת גג, חברה אחרת עשויה להחזיק במערכת ולשלם לבעל הנכס עבור השימוש בגג או לפי מודל הכנסות מוסכם. אלה עסקאות שונות מבחינת הבעלות, ההוצאות וההתחייבות.
אם בוחנים השכרת גג למערכת סולארית, צריך לבדוק מי אחראי לתחזוקה, מי מקבל את התשלומים עבור החשמל, כמה זמן נמשך ההסכם ומה קורה כשמוכרים את הבית או נדרשת עבודה בגג. הביטוי ללא השקעה ראשונית לבדו אינו מסביר למי המערכת שייכת ומהן זכויות בעל הנכס.
איך מתחילים לתכנן מערכת סולארית עם דלקל סולאר?
אנחנו בדלקל סולאר מתכננים ומקימים מערכות סולאריות לבתים פרטיים. לפני שבוחרים איך לשלם על המערכת, צריך להבין מה ניתן להתקין על הגג, אילו עבודות נדרשות ומה עלות הפרויקט. תכנון שמתייחס למאפייני הבית מאפשר לבחון את ההוצאה על בסיס ברור יותר. אפשר ליצור קשר עם צוות דלקל סולאר עם כתובת הנכס, פרטים על הגג וחשבון חשמל עדכני. נוכל להסביר אילו בדיקות נדרשות כדי להתקדם לתכנון ולהצעה. לאחר שהיקף הפרויקט ברור, אפשר לבחון את דרך התשלום ואת תנאי המימון המוצעים לכם.
שאלות ותשובות
לא. אפשר לבדוק שילוב של הון עצמי והלוואה עבור חלק מהעלות. אנחנו ממליצים להתחיל מהצעת הקמה מפורטת, ורק לאחר מכן להחליט איזה סכום רוצים לממן. השילוב המתאים תלוי בכסף שתרצו להשאיר זמין ובהחזר החודשי שתוכלו לשלם. את תנאי ההלוואה ואישורה יש לבדוק מול הגוף המממן.
אישור הלוואה תלוי בבדיקת הגוף המממן ובנתוני המבקש. גג מתאים והצעה להקמת מערכת אינם מבטיחים אישור אשראי. אנחנו ממליצים לברר את אפשרות המימון ואת תנאי ההזמנה לפני שמתחייבים להוצאה שאין לכם מקור אחר לשלם עבורה. כך תוכלו להבין מה קורה גם אם הבקשה אינה מאושרת או מאושרת בסכום נמוך יותר.
החזר חודשי נמוך יכול להקל על התקציב, אבל צריך לבדוק איך הוא מתקבל. אם הסיבה היא פריסה ארוכה יותר, ייתכן שסך הריבית יהיה גבוה יותר. אנחנו ממליצים להשוות את ההחזר החודשי לצד תקופת ההלוואה, העמלות והסכום הכולל לתשלום. הבחירה צריכה להתאים גם ליכולת התשלום השוטפת וגם לעלות הכוללת של הפרויקט.
אפשר להביא את ההכנסה והחיסכון הצפויים בחשבון, אך צריך לבסס אותם על תכנון המערכת ולבדוק את מועדי התקבולים. אנחנו ממליצים לבחון גם חודשים עם ייצור נמוך יותר והוצאות שלא נכללו בתחזית הראשונית. תחזית שנתית חיובית אינה מבטיחה שבכל חודש יהיה בחשבון סכום שמכסה את ההחזר במלואו.
לא בהכרח. פריסה יכולה להיות חלק מתנאי התשלום של הספק או הלוואה שמעמיד גוף אחר. לפני שמתקדמים, בדקו מי נותן את האשראי, מה הסכום הכולל שתשלמו והאם קיימות עמלות או עלויות נוספות. אם מוצעת פריסה ללא ריבית, כדאי להשוות גם את מחיר העסקה הכולל למחיר בתשלום אחד.
האפשרות לפירעון מוקדם והעלויות הכרוכות בו תלויות בתנאי ההלוואה ובהוראות החלות עליה. אנחנו ממליצים לקבל את התנאים מראש, במיוחד אם אתם מתכננים להשתמש בעתיד בכסף שיתפנה לצורך סגירת החוב. בקשו לברר אם נדרשת הודעה מוקדמת, אילו עמלות עשויות לחול ואיך מקבלים חישוב לסילוק ההלוואה.
כדאי להכין את כתובת הנכס, פרטים על סוג הגג ושטחו, תמונות זמינות וחשבון חשמל עדכני. אם ידוע לכם על הצללות, בעיות איטום או עבודות מתוכננות בגג, ציינו זאת כבר בפנייה. המידע יעזור לנו להבין את מאפייני הפרויקט ולהסביר מה נדרש כדי להתקדם לבדיקת התאמה ולהצעה.
לא נמצאו תוצאות